「火災保険を使えば、屋根の修理が自己負担なしでできますよ」。台風や大雪のあと、あるいは何の前触れもなく、こんな言葉と一緒に訪問営業が来た経験はありませんか。「保険の申請は面倒だから、うちが代行します」「手数料は保険金の中からで大丈夫です」と言われると、断る理由がないように聞こえてしまいます。
結論から言うと、火災保険で直せるのは「災害によって受けた損害」だけです。経年劣化——年数が経って古くなった部分——は、保険の支払い対象にはなりません。そして保険金の請求は、本来、加入者自身が保険会社に連絡すればできる手続きです。「申請代行・申請サポート」と呼ばれるビジネスは、その手続きに手数料商売として割り込んできます。仕組み自体を知らないと、手数料だけでなく、虚偽申請への加担という取り返しのつかないリスクまで施主が負うことになります。
この記事では、火災保険の補償の原則、申請代行ビジネスの収益構造、施主が負う3つのリスク、契約してしまった場合のクーリングオフの範囲、そして本当に災害被害があるときの正規ルートを、公的機関の公表資料に基づいて整理します。
目次
火災保険が払うのは「災害の損害」だけ:経年劣化は対象外
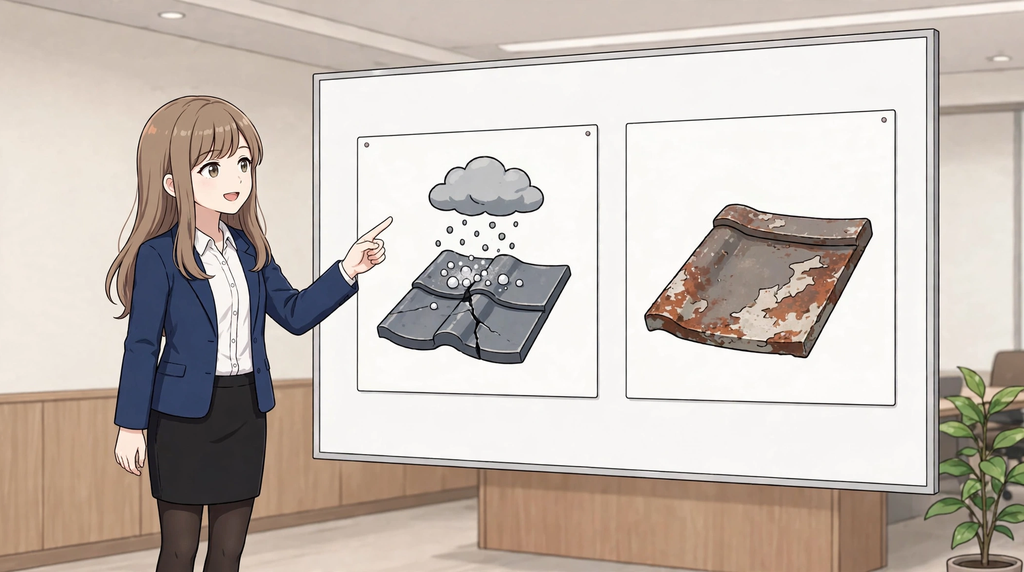
火災保険を含む損害保険は、「偶然の事故によって生じた損害」を補うための保険です。 日本損害保険協会も案内しているとおり、台風・暴風・ひょう・大雪といった自然災害による住宅の損害は、多くの場合、加入している火災保険で補償されます。火災そのものや落雷による損害も同様です。
一方で、対象にならないものもはっきりしています。自然の消耗や劣化、性質によるさびなど、いわゆる経年劣化によって生じた損害は、支払いの対象とはなりません。 屋根材が古くなって剥がれた、塗装が色あせた、金属部分がさびた——これらは「災害で壊れた」のではなく「年月で傷んだ」ものなので、保険では直せません。施工不良による不具合も、災害の損害ではないため同じ扱いです。
この原則が分かると、「火災保険で屋根が無料で直せる」という勧誘文句の危うさが見えてきます。築年数が経った屋根の傷みの大半は経年劣化です。それを保険で直すには、「台風で壊れたことにする」という話のすり替えが必要になります。その先に何が待っているかは、後のセクションで分解します。
逆に、本物の災害被害まで「保険は使えない」と思い込む必要はありません。台風で棟板金が飛んだ、ひょうで雨樋が割れたといった損害は、正規の手続きで請求できるものです。大事なのは、劣化と災害損害を分けて考えることです。屋根の状態を自分で把握する安全な点検方法は、後のセクションで既存記事と合わせて案内します。
カワモリ
古くなった屋根も、保険でまとめて直せるんじゃないの?
神庭玲
直せません。保険が見るのは『いつ、何の災害で壊れたか』です。年月の傷みは対象外。ここを取り違えると、勧誘の言葉が全部本当らしく聞こえてしまいます
この章のポイント
火災保険の対象は火災・風災・ひょう・雪災などの災害による損害。経年劣化(自然の消耗・劣化・さび)と施工不良は対象外。「古い屋根を保険で無料修理」という話は、この原則の時点で成り立っていない。
「申請代行・申請サポート」は何をするビジネスか:収益は手数料
まず前提として、保険金の請求は加入者自身で行うことが基本です。 国民生活センターも「申請サポート会社に頼らずとも、保険金の請求は加入者自身で行えます」と明言しています。手続きは、加入先の保険会社か保険代理店に連絡し、被害の状況を伝え、必要な書類をそろえる、という流れです。専門家でなければできない手続きではありません。
では、申請代行・申請サポート業者は何で儲けているのか。収益は、契約者から取る手数料です。典型的なのは「完全成功報酬型」で、保険金が支払われたときに、その一定割合を報酬として請求する形です。公表されている相談事例では、保険金の30%を報酬とする契約や、手数料40%と説明された事例が報告されています。保険金100万円が下りれば、30万〜40万円が業者の取り分になる計算です。
注意すべきは、この手数料は保険では補われない、という点です。国民生活センターは「保険金請求サポート契約の手数料は、損害保険の補償の対象とはなりません」としています。つまり「手数料は保険金の中から払えばいいので損はない」という説明は、出てきた保険金から自分の取り分が差し引かれる、ということと同じです。修理に使える金額は、その分だけ目減りします。
さらに厄介なのは、契約の形によっては「保険金が出なくても手数料や費用を請求される」ものがあることです。公表事例には、クーリングオフをしたのに手数料は支払うよう言われた、保険金が少なくて工事ができないと言ったら違約金を請求された、といった相談が並んでいます。工事と一体になった契約では、その業者以外に工事を頼むと保険金の数割という違約金を定めているケースも報告されています。この種の勧誘に関する相談は急増しており、国民生活センターによると2020年度の相談件数は5,447件と、前年度の2倍以上になりました。
訪問営業の勧誘トークそのものの見抜き方は、既存の記事で分解しています。保険の話に入る前の段階で止めたい方は、そちらも合わせて確認してください。
訪問営業の「近くで工事していたら屋根の浮きが見えた」は本当?営業トークの手口と見抜き方
カワモリ
成功報酬なら、保険金が出たときだけ払えばいいから損しないよね?
神庭玲
その『保険金の中から』が曲者です。手数料は保険の対象外なので、下りた保険金から30万、40万と差し引かれて、修理に回せるお金が減ります。出なかったときに請求される契約まであるんです
この章のポイント
保険金請求は加入者自身でできる手続きが基本。代行・サポート業者の収益は保険金の数割という手数料で、その手数料は保険の補償対象外。保険金が出なくても費用や違約金を請求される契約があり、相談件数は2020年度に5,447件(国民生活センター)と急増している。
施主が負う3つのリスク:お金だけでは済まない
申請代行のトラブルは「手数料が高かった」で終わらないことがあります。施主自身が負うことになるリスクを、重い順に3つ挙げます。
リスク1:虚偽申請への加担(返還請求・契約解除・詐欺罪)
最も重いのがこれです。経年劣化の損傷と知りながら、自然災害による損傷と偽って保険金を請求すると、保険会社から保険金の返還請求や保険契約の解除をされたり、刑事罰(詐欺罪)に問われたりするおそれがあります。国民生活センターと日本損害保険協会の双方が、明確に警告している点です。
「業者が書類を作った」「業者がそう言った」は、免責にはなりません。保険金の請求者はあくまで契約者である施主本人だからです。中には、壊れていない瓦を業者がわざと外す細工をし、「黙っているように」と指示された、という事例まで報告されています。業者の存在を保険会社に伝えないよう言われたら、その時点で虚偽申請のサインです。
リスク2:保険金が想定より少なく、工事費に届かない
保険金がいくら下りるかを決めるのは、業者の見積もりではなく保険会社の査定です。国民生活センターも「見積もり通りに保険金が下りるとは限らない」と注意しています。業者が「修理代を上回る保険金が受け取れる」と言っても、査定で減額されれば、修理費に届かないことがあります。
そこへ手数料が重なります。保険金100万円が下りた事例では、30万円の成功報酬を引かれ、残りの70万円では修理できないと住宅メーカーに言われた、という相談が日本損害保険協会に寄せられています。「保険金で無料修理のはずが、自己負担が発生した」という結果になりかねません。
リスク3:解約しようとすると高額な手数料・違約金
契約したあとで不安になっても、簡単には抜けられないケースがあります。解約を申し出ると高額な解約手数料を請求されたり、「当社で工事をしなければ保険金の4割を支払ってもらう」と言われたりした事例が公表されています。契約書を業者が持ち帰ってしまい、手元に控えがない、という相談すらあります。
つまりこのビジネスは、入るときは「負担なし・損なし」に見えて、入ったあとは手数料で、断れば違約金で、という構造になっていることがあるのです。次のセクションでは、契約してしまった場合に使える制度を確認します。
カワモリ
業者が勝手にやったことなら、施主は関係ないんじゃ……
神庭玲
請求の名義は施主本人です。経年劣化を災害と偽る請求に乗れば、返還請求や契約解除、最悪は詐欺罪の対象になるのは施主の側。だからこそ、契約の前に止まる必要があります
この章のポイント
リスクは3層ある。虚偽申請への加担(返還請求・契約解除・詐欺罪のおそれ)、査定で減額された保険金から手数料を引かれて修理費に届かないこと、解約時の高額な手数料・違約金。「業者がやった」では済まず、請求者である施主が責任を負う。
保険金の額が確定しても、次に要るのは「その金額で、どの工事を、どこに頼むか」を比べる物差しです。工事の内容を揃えたうえで、複数社の見積もりを並べて確認する進め方は、こちらにまとめています。
リフォームで「言いなり」にならないための防衛策。一括見積もりで主導権を握る手順
契約してしまったら:クーリングオフの範囲と相談先
契約してしまった場合でも、形態によってはクーリングオフが使えます。 特定商取引法の「訪問販売」や「電話勧誘販売」に該当する契約であれば、契約書面を受け取った日から8日以内なら、無条件で解約できます。さらに、クーリングオフについて事実と違うことを告げられたり、威圧されて誤認・困惑したりして解約しなかった場合は、8日を過ぎていても行使できることがあります。すでに代金の一部を支払っている場合でも、その返還を請求できます。
ただし、ここは断定できない部分でもあります。自ら店舗に出向いて契約した場合や、ネット広告を見て自分から連絡を取る形など、契約の形態によって制度の対象かどうかが変わります。「使えるはず」と思い込んで期限をやり過ごすのが一番危ないので、契約形態の判断は消費生活センターに早めに確認するのが確実です。
動くときの実務も押さえておきます。クーリングオフの通知は、後から「送った・送っていない」の争いにならないよう、書面で行い、控えを残すのが基本です。相談先は、消費者ホットライン「188(いやや)」で最寄りの消費生活センターにつながります。保険金請求の勧誘そのものに関する相談は、日本損害保険協会の「保険金に関する災害便乗商法 相談ダイヤル(0120-309-444)」でも受け付けています。
「解約できないと言われた」という相談事例もありますが、それは業者の言い分であって制度の結論ではありません。言われた言葉で諦めず、第三者の窓口で確認してください。
カワモリ
契約書にハンコ押しちゃったら、もう終わり?
神庭玲
訪問販売や電話勧誘なら、書面を受け取ってから8日以内は無条件で解約できます。形態の判断が付かないときは、まず188に電話して消費生活センターで確認してください
この章のポイント
訪問販売・電話勧誘販売に該当すれば、書面受領から8日以内はクーリングオフで無条件解約が可能。不実告知等があれば8日経過後でも行使できる場合がある。対象かどうかは契約形態で変わるため、消費者ホットライン188で早めに確認すること。
本当に災害被害があるときの正規ルート:先に保険会社、工事はそのあと
正規ルートの肝は「順番」です。業者と契約することから始めず、保険会社への連絡から始める。 これだけで、ここまで見てきたトラブルの大半は回避できます。
手順は4つです。まず、台風や大雪のあとに被害に気づいたら、加入先の損害保険会社か保険代理店に自分で連絡し、補償の対象になるかどうかを確認します。次に、被害の状況が分かる写真を撮っておきます。修理や片付けを急ぐ場合でも、損害の状態が分かる記録を残してから動くのが査定をスムーズにします。そのうえで保険会社側の鑑定・査定を受け、支払われる保険金の範囲が確定したら、最後に修理業者の見積もりを複数社で比較して工事を頼みます。保険金の範囲が分からないうちに工事契約を結ぶのが、トラブルの始まりです。
「請求期限が迫っている」と急かされることもありますが、保険金の請求権は3年を経過すると時効で消滅すると定められている、というのが正確なところです。過去の災害を持ち出して期限をあおる勧誘も多いと国民生活センターは指摘していますが、3年という枠があるからこそ、その場で業者と契約する必要はなく、まず保険会社に確認する余裕があります。
なお、被害の有無や屋根の状態の確認そのものは、自分で屋根に上って行うものではありません。安全に状態を把握する正しい点検法は、既存の記事で整理しています。
〖絶対厳禁〗素人がリフォーム前に「我が家の屋根」に上ってはいけない3つの致命的リスクと正しい点検法
カワモリ
じゃあ、台風で屋根が壊れたら、最初にすることは?
神庭玲
業者探しではなく、保険会社への電話です。対象かどうかを確認して、写真を撮って、査定を受けて、工事の見積もり比べは最後。この順番が正規ルートです
この章のポイント
正規ルートは「保険会社へ連絡 → 被害の写真記録 → 鑑定・査定 → 工事の見積もり比較」の順。保険金の範囲が確定する前に工事契約を結ばないこと。請求権の時効は3年あり、その場で業者と契約する理由にはならない。
その場で契約しないための確認チェックリスト
勧誘を受けた場面で、このチェックリストを思い出してください。1つでも引っかかる項目があれば、その場での契約は止める合図です。
- 「無料」「自己負担なし」が前面に出ていないか:保険金が出るかどうかは保険会社の査定で決まります。契約前に金額を約束できる立場の人は、業者にはいません
- 手数料の割合が契約書に明記されているか:口頭の説明だけでなく、保険金の何%を、いつ払うのかが書面で確認できるかを見てください
- 保険金が出なかった場合の扱いが書かれているか:出なかったときに費用や手数料を請求される契約になっていないかは、最も重要な分岐です
- 他社に工事を頼んだ場合の違約金がないか:工事と申請サポートが一体の契約では、違約金の条項が潜んでいることがあります
- 契約書の控えをその場で受け取ったか:書面を持ち帰られたら、内容の確認もクーリングオフの期限の計算もできません
- 先に保険会社へ確認したか:「この損害は補償の対象か」を加入先に聞く前に、業者と契約する順番になっていないか
どれも特別な知識は要りません。確認の順番と、「その場で決めない」という姿勢のチェックです。業者の話を聞くこと自体は問題ではありませんが、サインをするのは保険会社への確認と契約書の読み直しを終えてから、それが最低限の防御線です。
カワモリ
話を聞くだけなら大丈夫だよね
神庭玲
聞くのは自由です。ただ、サインはその場でしない。手数料の割合、出なかった場合の扱い、違約金、契約書の控え。この4点が確認できるまでは持ち帰ってください
この章のポイント
その場で契約しないための確認は6つ:金額の約束の有無/手数料の明記/保険金が出ない場合の扱い/他社工事への違約金/契約書の控え/保険会社への事前確認。1つでも欠けたら持ち帰って確認する。
まとめ:「無料で直せる」の前に、補償の原則を知る
- 火災保険の対象は災害による損害だけ。経年劣化と施工不良は対象外で、「古い屋根を保険で無料修理」は原則の時点で成り立たない
- 保険金の請求は加入者自身でできる手続き。申請代行・サポートの手数料(公表事例で保険金の30〜40%)は保険の補償対象外で、保険金が出なくても請求される契約がある
- 施主のリスクは、虚偽申請への加担(返還請求・契約解除・詐欺罪のおそれ)、査定減額と手数料による修理費不足、解約時の高額請求の3つ
- 契約してしまった場合は、訪問販売・電話勧誘に該当すれば書面受領から8日以内のクーリングオフが可能。判断に迷えば消費者ホットライン188へ
- 本物の災害被害では、保険会社への連絡から始める正規ルート(連絡 → 写真記録 → 査定 → 見積もり比較)を取り、工事契約は保険金の範囲が確定してからにする
保険の原則が分かったら、修理の見積もりは複数社で比べる
- 火災保険の対象は災害による損害だけ。経年劣化と施工不良は対象外で、「古い屋根を保険で無料修理」は原則の時点で成り立たないと分かっているか
- 申請代行・サポートの手数料(公表事例で保険金の30〜40%)は保険の補償対象外で、保険金が出なくても請求される契約になっていないか
- 本物の災害被害では、工事契約の前に「保険会社への連絡 → 写真記録 → 査定」の正規ルートを踏んでいるか
複数社を比べるメリットは、保険金の範囲が分かったうえで工事内容を揃えて並べると、金額の妥当性を自分の側の物差しで判断できることです。デメリットは、現地調査や連絡対応の手間が増えることと、査定の進み具合によっては工事の時期を急かされることがある点です。工事契約は、保険金の範囲が確定してからにしてください。
一括見積もりに申し込むと、業者から電話やメールで連絡が入るのが普通です。氏名・連絡先など、見積もりに必要な情報の入力も求められます。連絡対応が負担に感じる場合は、まずこの記事のチェックポイントと手元の見積書を照らし合わせるだけでも、十分なチェックになります。
屋根・外壁まわりの修理やリフォームに対応する業者をまとめて比較できる一括見積もりサービスです。保険金の範囲が確定したあと、工事内容を揃えて比べる入口として使えます。